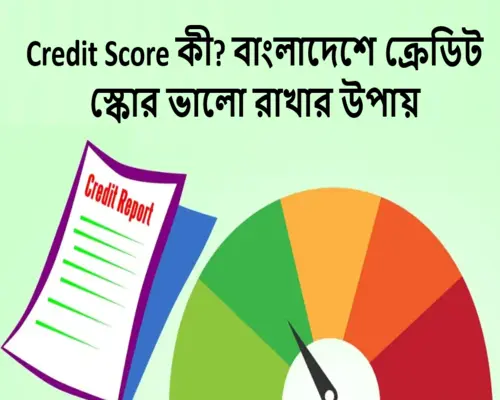
ক্রেডিট স্কোর কী? বাংলাদেশে কীভাবে একটি ভালো ক্রেডিট স্কোর বজায় রাখবেন
ক্রেডিট স্কোর হলো কোনো ব্যক্তির আর্থিক নির্ভরযোগ্যতা বা ঋণ পরিশোধের সক্ষমতার একটি গাণিতিক পরিমাপ। কোনো ব্যাংক বা আর্থিক প্রতিষ্ঠান যখন ঋণ প্রদান করে বা ক্রেডিট কার্ড ইস্যু করে, তখন তারা যাচাই করে দেখে যে, ওই ব্যক্তি অতীতে নিয়মিতভাবে সময়মতো ঋণ পরিশোধ করেছেন কি না।
যদিও যুক্তরাষ্ট্র বা ভারতের মতো বাংলাদেশে একক কোনো সর্বজনীন তিন অঙ্কের ক্রেডিট স্কোরিং ব্যবস্থা নেই, তবুও ব্যাংকগুলো গ্রাহকের ঝুঁকি মূল্যায়নের জন্য বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরো (CIB)-এর রিপোর্ট ব্যবহার করে। এছাড়া, তারা ক্রেডিট রেটিং ইনফরমেশন অ্যান্ড সার্ভিসেস লিমিটেড (CRISL) বা ক্রেডিট রেটিং এজেন্সি অব বাংলাদেশ লিমিটেড (CRAB)-এর মতো লাইসেন্সপ্রাপ্ত ক্রেডিট রেটিং এজেন্সিগুলোর দেওয়া রেটিংও বিবেচনায় নেয়।
বাংলাদেশে কীভাবে একটি ভালো ক্রেডিট ইতিহাস ও অবস্থান বজায় রাখবেন
• সময়মতো ঋণ ও কিস্তি পরিশোধ করুন: ব্যাংক ঋণ, গৃহঋণ বা ক্রেডিট কার্ডের বিল যেন নির্ধারিত মাসিক সময়সীমার আগেই পরিশোধ করা হয়, তা নিশ্চিত করুন। এমনকি একটি বিল পরিশোধে দেরি হলেও তা আপনার CIB রিপোর্টে নেতিবাচক প্রভাব ফেলতে পারে।
• ঋণ খেলাপি হওয়া থেকে বিরত থাকুন: আপনার নামে নেওয়া কোনো ঋণ বা কিস্তি যেন কোনোভাবেই খেলাপি (default) হিসেবে গণ্য না হয়, সেদিকে সতর্ক থাকুন। ঋণ খেলাপি হলে ব্যাংকিং খাতে আপনার বিশ্বাসযোগ্যতা স্থায়ীভাবে ক্ষতিগ্রস্ত হতে পারে।
• ক্রেডিট কার্ডের ব্যবহার সীমার মধ্যে রাখুন: আপনার ক্রেডিট কার্ডের ব্যবহারের পরিমাণ যেন মোট ক্রেডিট সীমার ৩০ শতাংশের নিচে থাকে—পুরো সীমা ব্যবহার করা বা সীমার কাছাকাছি পৌঁছানো এড়িয়ে চলুন। ক্রেডিট কার্ডের ব্যবহার বেশি হলে তা আপনার ঝুঁকির মাত্রা বাড়িয়ে দেয়।
• অপ্রয়োজনে একাধিক ঋণের আবেদন করবেন না: অল্প সময়ের ব্যবধানে বিভিন্ন ব্যাংক বা আর্থিক প্রতিষ্ঠানে নতুন ক্রেডিট কার্ড বা ঋণের জন্য আবেদন করবেন না। এটি ঋণদাতাদের কাছে এমন বার্তা দেয় যে, আপনি হয়তো অতিরিক্ত ঋণের চাপে রয়েছেন।
• পুরোনো অ্যাকাউন্টগুলো সচল রাখুন: পুরোনো ক্রেডিট কার্ড বা ব্যাংক অ্যাকাউন্ট অকারণে বন্ধ করবেন না; দীর্ঘ সময় ধরে নিয়মিত লেনদেনের ইতিহাস আপনার আর্থিক শৃঙ্খলার প্রমাণ হিসেবে কাজ করে।
• নিয়মিত আপনার CIB রিপোর্ট যাচাই করুন: আপনার নামে কোনো ভুল তথ্য বা অননুমোদিত ঋণের এন্ট্রি আছে কি না, তা নিশ্চিত করতে নিয়মিত বিরতিতে (ব্যাংকের মাধ্যমে) আপনার ক্রেডিট ইনফরমেশন রিপোর্ট (CIB Report) যাচাই করে দেখুন।
.webp)